
14. 10. 2026
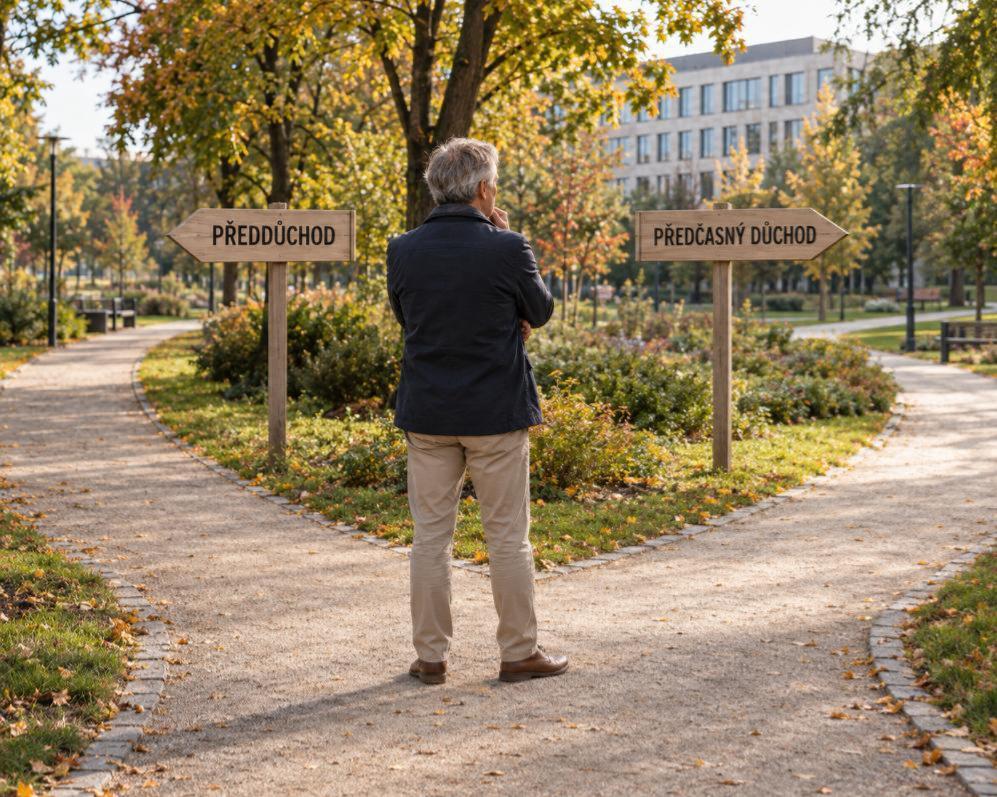
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
Co přesně znamená odejít do předdůchodu
Předdůchod není státní důchod ani sociální dávka. Jde o pravidelnou penzi vyplácenou z vašich vlastních úspor v doplňkovém penzijním spoření. Čerpat ji lze nejdříve pět let před dosažením řádného důchodového věku. Pro vznik nároku je potřeba splnit zákonné podmínky, mezi které patří dostatečná doba spoření a taková výše úspor, aby měsíční splátka dosahovala stanoveného minima. Za běžných podmínek musí být výplata rozvržena alespoň na dva roky.
Po dobu čerpání předdůchodu je za příjemce plátcem zdravotního pojištění stát. Z pohledu budoucího státního důchodu je ale důležité vědět, že samotný předdůchod se nezapočítává jako doba důchodového pojištění. Pokud během něj nepracujete v zaměstnání zakládajícím účast na pojištění, nepřibývají vám další roky pojištění. Období se však při výpočtu osobního vyměřovacího základu hodnotí jako vyloučená doba, takže nesnižuje průměr dřívějších výdělků. Předdůchod proto nepřináší stejné trvalé krácení jako předčasný důchod, nelze ale slíbit, že výsledná státní penze bude stejná, jako kdybyste dál pracovali.
Kdy může dávat smysl předčasný důchod
Předčasný starobní důchod je dávka vyplácená státem. Podle pravidel platných v roce 2026 o něj lze požádat nejvýše tři roky před dosažením řádného důchodového věku a je nutné získat alespoň 40 let důchodového pojištění. Přiznání je nevratné a vypočtená částka se za dřívější odchod trvale krátí. Výše snížení závisí na počtu započatých devadesátidenních období, která zbývají do důchodového věku. Při nejméně 45 letech vybraných dob pojištění se u důchodů přiznaných podle současných pravidel používá poloviční sazba krácení.
Před dosažením řádného důchodového věku jsou také omezené možnosti výdělku při současné výplatě předčasného důchodu. Pracovat lze jen v režimu, který nezakládá účast na důchodovém pojištění; při nástupu do běžného zaměstnání se výplata důchodu zastaví. Přesto může být předčasný důchod vhodným řešením například při ztrátě zaměstnání, zhoršení zdravotního stavu nebo nedostatku vlastních úspor. Rozhodnutí je však potřeba posoudit individuálně, protože jeho finanční dopad je celoživotní.
Jak se rozhodnout a připravit s předstihem
Rozhodování by mělo začít ověřením, zda vůbec splňujete podmínky obou variant. U předdůchodu je rozhodující zůstatek v doplňkovém penzijním spoření, délka spoření a plánovaná doba výplaty. Minimální měsíční splátka se odvozuje od průměrné mzdy, takže potřebná částka se v čase mění. Záleží také na tom, kdy byla smlouva uzavřena, protože požadovaná minimální doba spoření se může lišit.
U předčasného důchodu si ověřte evidovanou dobu pojištění a nechte si spočítat dopad konkrétního data odchodu. I několik dnů může znamenat další započaté devadesátidenní období a vyšší krácení. Orientační údaje nabízí Informativní důchodová aplikace na ePortálu ČSSZ, závazné posouzení ale provádí až Česká správa sociálního zabezpečení. Současně porovnejte výši vlastních úspor, pravidelné výdaje, možnost další práce a délku období, které potřebujete překlenout. Teprve na základě těchto informací lze vybrat variantu odpovídající vaší situaci.
Rozdíl mezi předdůchodem a předčasným důchodem se může výrazně projevit ve vašich příjmech i budoucí státní penzi. Pokud si chcete ujasnit, jaké možnosti připadají v úvahu právě u vás, využijte kontaktní údaje na tomto webu. Společně projdeme vaši finanční situaci a připravíme podklady pro další rozhodování.
Autor: Petr Kubíček
Zajišťuji bezplatné poradenství a následný dlouhodobý odborný servis v těchto oblastech:
Dále nabízím i možnost spolupráce, více informací ZDE